EIA-aftrek voor zakelijke batterijopslag uitgelegd
De EIA-aftrek is geen subsidie, maar een fiscale aftrekpost waarmee je 40% van het investeringsbedrag extra aftrekt van je belastbare winst. In dit artikel lees je hoe dat precies uitpakt voor een IB-ondernemer en een BV, inclusief rekenvoorbeelden. Ook staat er een stappenplan voor de verplichte melding bij RVO - de formaliteit waar veel ondernemers de boot op missen.

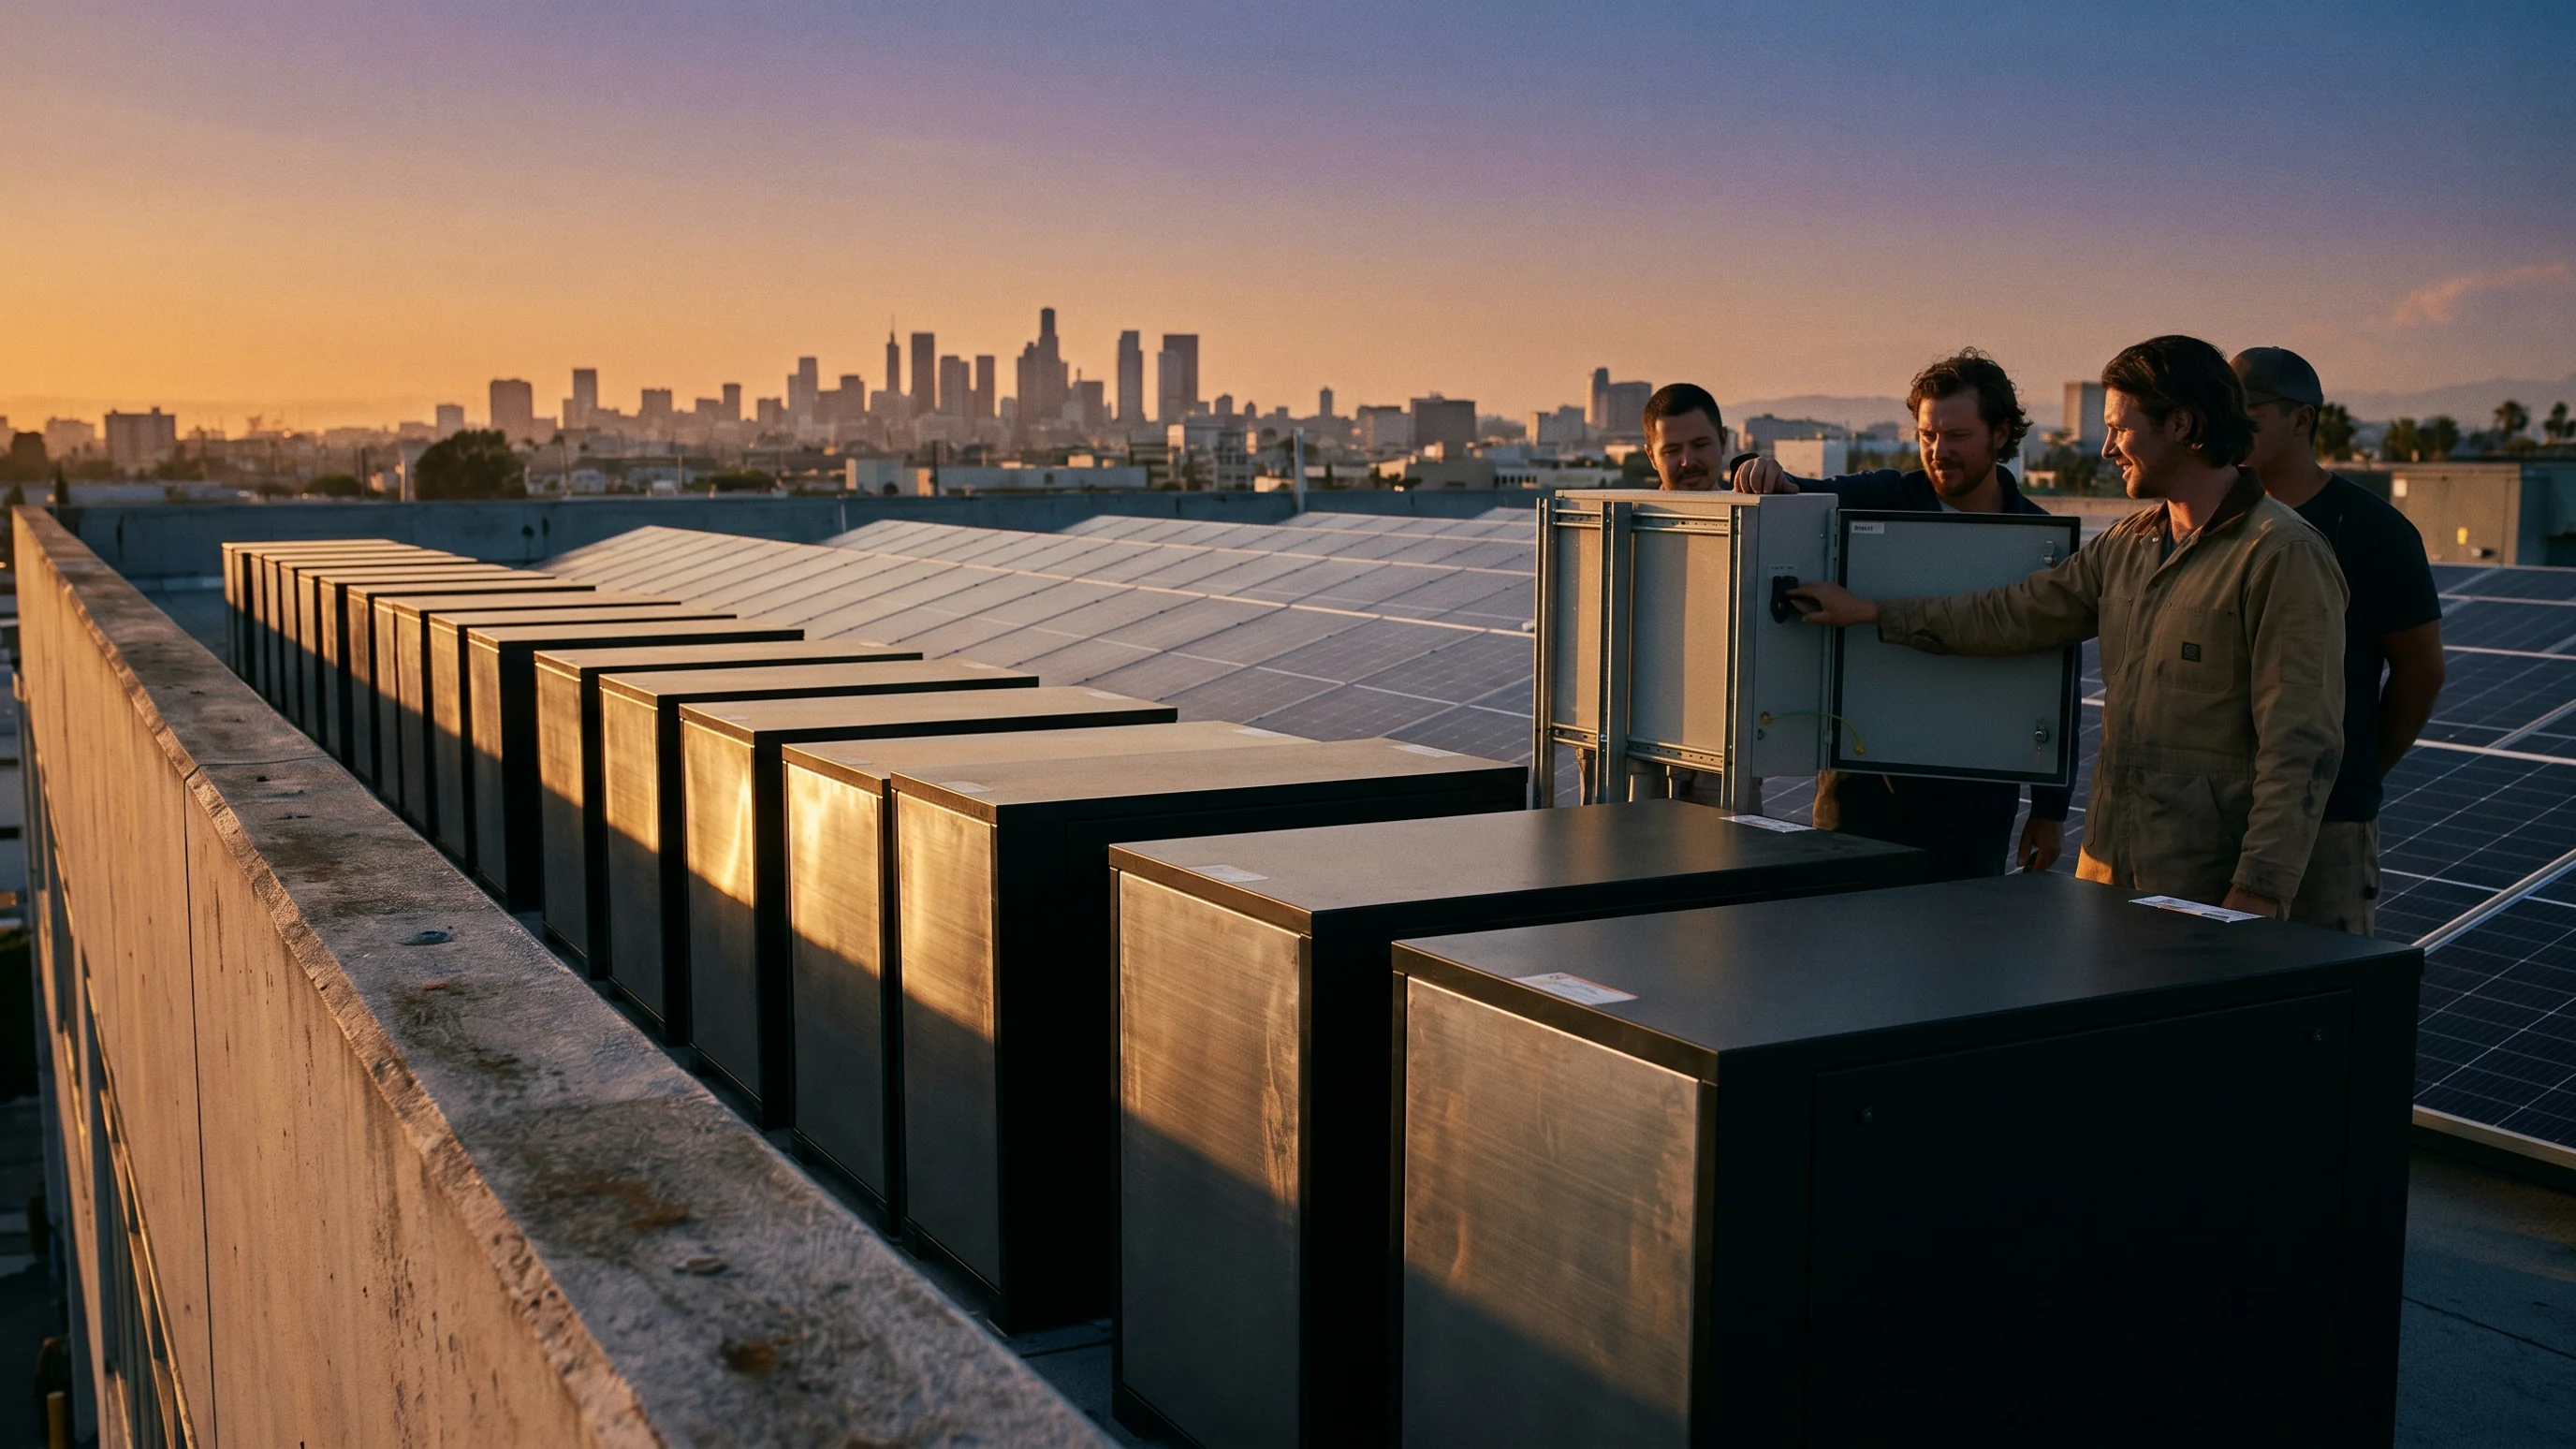
Meer halen uit je energie, met een zakelijke batterij.


Belangrijkste inzichten
De EIA is geen subsidie maar een fiscale aftrekpost: je ontvangt geen geld, maar verlaagt je belastbare winst met 40% van het investeringsbedrag.
Maak je geen winst, dan profiteer je dat jaar niet van de aftrek — het voordeel schuift door naar latere jaren via verliesverrekening.
Mis je de meldingstermijn van drie maanden bij RVO, dan verlies je de aftrek volledig.
Inleiding
"Mooi, 40% subsidie op een thuisbatterij voor de zaak." Het is een zin die je vaak hoort, en hij klopt niet. De EIA-aftrek voor zakelijke batterijopslag uitgelegd in één regel: er wordt geen geld op je rekening gestort. De energie-investeringsaftrek is een fiscale aftrekpost, geen subsidie. Je trekt 40% van het investeringsbedrag extra af van je fiscale winst, bovenop de gewone afschrijving. Geen winst? Dan geen voordeel, hooguit verrekening in een ander jaar.
Het verschil tussen fiscale aftrek versus subsidie maakt enorm uit voor wat je netto overhoudt. In dit artikel lees je hoe de regeling precies uitpakt voor een IB-ondernemer en voor een BV, met rekenvoorbeelden in euro's. Plus een stappenplan met de meldingstermijn van drie maanden bij RVO, het detail waar veel ondernemers hun aftrek op verliezen.
Wat de EIA precies is (en wat het niet is)
De Energie-investeringsaftrek is een fiscale aftrekpost in de inkomsten- of vennootschapsbelasting. Concreet: je mag 40% van het investeringsbedrag van bepaalde energiezuinige bedrijfsmiddelen extra in mindering brengen op je belastbare winst. Dat komt bovenop de normale afschrijving van het bedrijfsmiddel zelf. Je schrijft de batterij dus gewoon af én krijgt eenmalig die extra 40% als aftrekpost.
Het verschil met een subsidie is fundamenteel. Bij een subsidie ontvang je geld op je rekening, ongeacht of je dat jaar winst maakt. Bij een aftrekpost verlaag je alleen je belastbare winst, en je voordeel hangt af van het belastingtarief dat je betaalt. Maak je geen winst, dan is er dat jaar niets te verrekenen. De aftrek gaat niet verloren: niet-benutte EIA schuift door naar latere jaren via de normale verliesverrekening. Maar je cashflow-effect verschuift dus mee, soms jaren vooruit.
Twee instanties houden zich met de regeling bezig. RVO beoordeelt of je investering op de Energielijst staat en geeft een verklaring af. De Belastingdienst verwerkt die verklaring vervolgens in je aangifte. Goedkeuring door RVO is geen garantie dat je het volledige bedrag dat jaar ook kunt verzilveren, dat hangt af van je fiscale resultaat. Reken bij je investeringsplanning dus met het verwachte belastingtarief, niet met 40% cashback.
Hoeveel levert de EIA op bij een zakelijke batterij
Het rekenwerk is simpeler dan veel ondernemers denken. Stel je investeert 25.000 euro in een zakelijke batterij die op de Energielijst staat. De aftrek bedraagt 40% van dat bedrag, oftewel 10.000 euro extra aftrekpost bovenop de gewone afschrijving. Vervolgens vermenigvuldig je die 10.000 euro met jouw marginale belastingtarief. Dat tarief bepaalt wat je netto overhoudt, en daar zit het grote verschil tussen rechtsvormen.
Rekenvoorbeeld voor een BV
Een BV betaalt vennootschapsbelasting: 19% over de eerste 200.000 euro winst en 25,8% over het meerdere. Voor dezelfde batterij van 25.000 euro pakt dat als volgt uit:
- BV in lage schijf (19%): 10.000 × 19% = 1.900 euro netto belastingvoordeel
- BV in hoge schijf (25,8%): 10.000 × 25,8% = 2.580 euro netto belastingvoordeel
Een directeur-grootaandeelhouder met een goed renderende BV zit dus al snel rond die 2.580 euro voordeel op een investering van 25.000 euro.
Rekenvoorbeeld voor een IB-ondernemer
Bij een eenmanszaak, vof of maatschap loopt het voordeel via box 1 van de inkomstenbelasting. De tarieven liggen hoger: in 2026 35,75% en 37,56% in de eerste twee schijven en 49,5% in de hoogste. Door de mkb-winstvrijstelling (12,7%) valt het effectieve voordeel iets lager uit dan hieronder. Voor dezelfde investering:
- IB-ondernemer in lage schijf (37%): 10.000 × 37% = 3.700 euro netto voordeel
- IB-ondernemer in hoge schijf (49,5%): 10.000 × 49,5% = 4.950 euro netto voordeel
Een ondernemer met een goed jaar haalt dus richting de 4.900 euro netto uit dezelfde batterij waar een BV rond de 2.580 euro op uitkomt. Bijna het dubbele, puur door het verschil in belastingtarief.
Wat dit betekent voor je investeringsbeslissing
Houd er rekening mee dat dit theoretische maxima zijn. Drie factoren bepalen wat je daadwerkelijk binnenhaalt: het marginale tarief waar de aftrek tegen wordt afgezet, je winstsituatie in het investeringsjaar, en eventuele samenloop met andere aftrekposten zoals de kleinschaligheidsinvesteringsaftrek (KIA). Bij een verliesjaar schuift het voordeel door, maar pas op met liquiditeitsplanning: reken niet met cash die pas over twee jaar verschijnt. Vraag je accountant om een doorrekening op basis van je verwachte fiscale resultaat.
Voorwaarden voor batterijopslag op de Energielijst
Niet elke zakelijke batterij komt in aanmerking. RVO stelt een aantal harde eisen waar je investering aan moet voldoen, en die staan los van de fiscale berekening uit het vorige hoofdstuk. Voldoe je er niet aan, dan geen verklaring en dus geen aftrek.
De kerneisen voor batterijopslag op een rij:
- Minimale investering van 2.500 euro per bedrijfsmiddel. Investeringen onder dat bedrag tellen niet mee, ook niet als je meerdere kleine systemen optelt.
- Twee routes op de Energielijst. Code 251118 is voor een batterij die gekoppeld is aan eigen duurzame opwek van meer dan 15 kWp achter dezelfde netaansluiting; voor dat hoofdstuk geldt dat de voorziening voor minstens 70% duurzame energie gebruikt. Code 260101 is voor een batterij die met optimalisatiesoftware laadt en ontlaadt op een elektrische deelmarkt, bijvoorbeeld door handelen op de onbalansmarkt. Beide codes vragen minimaal 5 kW vermogen en 15 kWh capaciteit.
- Koppeling aan eigen opwek (route 251118). In de praktijk betekent dit dat de batterij gekoppeld is aan je eigen zonnepanelen of windturbine achter hetzelfde aansluitpunt. Een losse batterij zonder opwek erbij kan alleen via route 260101, met marktsturing.
- Juiste code op de Energielijst. Bij je melding bij RVO geef je de bedrijfsmiddelcode op die hoort bij batterijopslag voor de betreffende toepassing. Een verkeerde code leidt tot afwijzing, ook als de installatie inhoudelijk wél voldoet.
De Energielijst wordt jaarlijks geactualiseerd, meestal begin januari. Codes, technische specificaties en grensbedragen kunnen per jaar verschuiven. Investeer je eind december en lever je begin januari op? Check dan welke versie van de Energielijst van toepassing is, dat hangt af van het moment waarop je de verplichting bent aangegaan.
Tip: download de actuele Energielijst voordat je een offerte tekent en leg de juiste code vast in je opdrachtbevestiging. Dat scheelt discussie achteraf en maakt de melding bij RVO een formaliteit.

Stappenplan: zo meld je de investering aan
De procedure zelf is overzichtelijk, mits je de volgorde en de termijnen respecteert. Eén misstap, vooral bij stap 3, kost je de volledige aftrek.
Voordat je tekent, check je of het batterijsysteem op de actuele Energielijst staat en onder welke code (251118 of 260101).
Geef opdracht en bewaar de getekende opdrachtbevestiging of orderbevestiging. De opdrachtdatum van de batterij is leidend voor de meldingstermijn, niet de leverdatum of factuurdatum. Ook een mondelinge opdracht telt al als startmoment van de termijn, dus leg de datum altijd schriftelijk vast.
Dit is het kritieke punt. Je moet de EIA aanvragen binnen drie maanden na de opdrachtdatum via het eLoket of aanvraagportaal van RVO (met eHerkenning).
Na beoordeling stuurt RVO een verklaring met het geaccepteerde investeringsbedrag en de toegekende code. Bewaar deze bij je administratie, de Belastingdienst kan erom vragen.
In de aangifte inkomsten- of vennootschapsbelasting over het jaar van de investeringsverplichting vul je het bedrag uit de RVO-verklaring in bij de EIA-rubriek.
Combineren met MIA, VAMIL en SDE++
Bij stapeling van fiscale regelingen voor verduurzaming geldt één hoofdregel: EIA en MIA mogen nooit tegelijk worden toegepast op hetzelfde bedrijfsmiddel. Je moet kiezen. Voor batterijopslag is dat meestal geen dilemma, want batterijen staan op de Energielijst en niet op de Milieulijst. Bij een breder verduurzamingsproject kan het wel spelen: zonnepanelen en batterij vallen onder de EIA, terwijl een ander onderdeel (bijvoorbeeld een laadinfrastructuur-component of een milieuvriendelijke installatie elders in het pand) onder de MIA kan vallen. Per bedrijfsmiddel kies je dus de juiste regeling.
MIA en VAMIL combineren kan vaak wel: dat zijn twee regelingen die juist op elkaar zijn ontworpen. VAMIL geeft versnelde afschrijving op milieuvriendelijke bedrijfsmiddelen die op de Milieulijst staan. Voor een zakelijke batterij geldt in 2026 geen Vamil.
SDE++ heeft een ander karakter. Het is een exploitatiesubsidie die loopt over de geleverde of bespaarde energie gedurende meerdere jaren, geen investeringsaftrek. Stapeling met EIA op dezelfde installatie is in de regel uitgesloten. Voor batterijopslag is SDE++ overigens beperkt relevant, omdat de regeling vooral mikt op opwek- en CO2-reductietechnieken.
Twijfel je over de slimste combinatie? Leg de offerte en investeringsopzet voor aan je boekhouder of fiscalist voordat je tekent. Eén verkeerde keuze kost je duizenden euro's.
Conclusie
De energie-investeringsaftrek maakt een zakelijke batterij fiscaal aantrekkelijk, maar het blijft een aftrekpost, geen geld op je rekening. Twee voorwaarden bepalen of je het voordeel ook echt verzilvert: je moet voldoende belastbare winst hebben om de aftrek tegen af te zetten, en je melding bij RVO moet binnen drie maanden na de opdrachtdatum binnen zijn. Mis je die termijn, dan vervalt het recht volledig.
Overweeg je een batterij voor de zaak en wil je weten welke opstelling past bij je verbruiksprofiel en de Energielijst-eisen? Vraag vrijblijvend een adviesgesprek aan.
Is de EIA-aftrek hetzelfde als een subsidie?
Wat gebeurt er met de EIA-aftrek als ik dat jaar geen winst maak?
Welke termijn moet ik in de gaten houden bij de EIA-aanvraag?
Geldt de EIA-aftrek zowel voor een eenmanszaak als voor een BV?
Hoeveel belastingvoordeel levert de EIA-aftrek in de praktijk op?
Paul Dirksen is specialist in duurzame energie en vaste contentschrijver voor Solar Evolution. Met meer dan 10 jaar ervaring in de energiesector schrijft hij begrijpelijke, betrouwbare en actuele blogs over zonnepanelen, thuisbatterijen, laadpalen en slimme energietechnologie.